
Berufsunfähigkeitsversicherung: Wann ist sie sinnvoll?
Du versicherst dein Auto, deine Wohnung, deine Zähne, aber was ist mit deinem Beruf, deinem Einkommen? Macht das bei all den anderen Versicherungen Sinn?
Kurz erklärt:
Der eigene Beruf ist für viele Menschen die Grundlage ihres finanziellen Lebens. Denn ohne regelmäßiges Einkommen wird es schwierig, den gewohnten Lebensstandard aufrechtzuerhalten. Gerade zwischen 30 und 50 Jahren sind die finanziellen Ausgaben häufig besonders hoch: Eigentum, Kredite, Lebensmittel, Versicherungen, Kinderbetreuung und die Altersvorsorge. Eine Berufsunfähigkeitsversicherung (BU) zahlt dir eine monatliche Rente, wenn du deinen Job aus gesundheitlichen Gründen längerfristig nicht mehr ausüben kannst. Sie schützt damit dein Einkommen und hilft dir, laufende Kosten zu bezahlen.
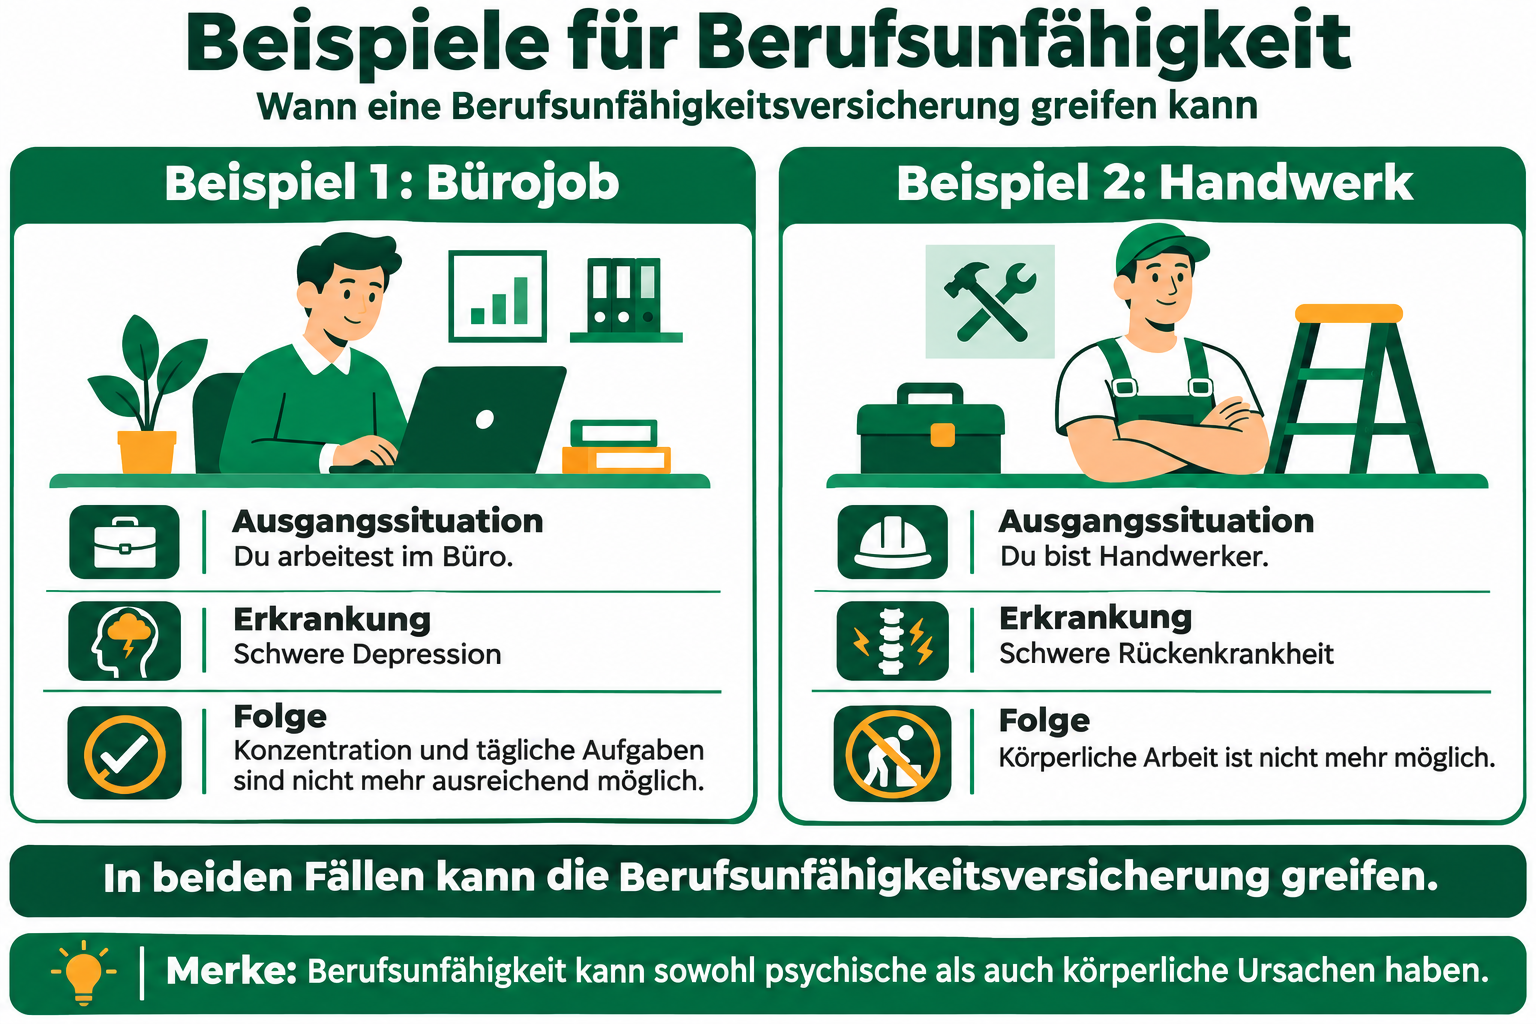
Eine Berufsunfähigkeit ist doch nur als Sportler oder bei körperlich anstrengenden Jobs sinnvoll. Ein Irrglaube. Denn eine Berufsunfähigkeit muss nicht unbedingt durch einen schweren Unfall entstehen. Viel häufiger sind Krankheiten die Ursache. Dazu gehören beispielsweise Rückenprobleme, Krebs oder psychische Erkrankungen wie Depressionen. Und das betrifft nicht nur Menschen, die körperlich schwer arbeiten. Auch ein Bürojob schützt dich nicht davor. Eine Berufsunfähigkeitsversicherung kann genau hier helfen. Sie sorgt dafür, dass du bei einer anerkannten Berufsunfähigkeit weiterhin ein regelmäßiges Einkommen hast. Denn trotz Krankheit laufen deine Fixkosten weiter.
Wann zahlt eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung zahlt, wenn du deinen bisherigen Beruf wegen einer Krankheit oder eines Unfalls längere Zeit nicht mehr ausüben kannst. Entscheidend ist dabei nicht nur, welche Erkrankung du hast, sondern wie stark sie dich bei Deiner Arbeit einschränkt.
Bei den meisten guten Versicherungen gilt: Wenn du deinen bisherigen Beruf zu mindestens 50 Prozent nicht mehr ausüben kannst und dieser Zustand voraussichtlich mindestens sechs Monate dauert, hast du Anspruch auf die vereinbarte BU-Rente.
Wichtig: Du musst nicht vollständig arbeitsunfähig sein. Es reicht aus, wenn du deinen bisherigen Beruf nicht mehr in dem vereinbarten Umfang ausüben kannst.
Auch eine Krankschreibung bedeutet nicht automatisch, dass du berufsunfähig bist. Wer beispielsweise nach einer Operation einige Wochen nicht arbeiten kann, ist zunächst nur vorübergehend arbeitsunfähig. Für die BU kommt es darauf an, ob deine gesundheitlichen Einschränkungen voraussichtlich länger bestehen (mind. sechs Monate).
Reicht die gesetzliche Absicherung nicht aus?
Wenn du aus gesundheitlichen Gründen nicht mehr arbeiten kannst, hast du unter bestimmten Voraussetzungen Anspruch auf eine gesetzliche Erwerbsminderungsrente. Allerdings gibt es einen wichtigen Unterschied zur privaten Berufsunfähigkeitsversicherung.
Die gesetzliche Rentenversicherung prüft grundsätzlich, ob du überhaupt noch arbeiten kannst – auch in einem anderen Beruf. Die private BU konzentriert sich dagegen auf deinen bisherigen Beruf.
Das bedeutet: Selbst wenn du deinen erlernten oder zuletzt ausgeübten Beruf nicht mehr ausüben kannst, bekommst du möglicherweise keine gesetzliche Erwerbsminderungsrente. Eine private BU kann diese finanzielle Lücke schließen.
Wie hoch deine möglichen gesetzlichen Ansprüche sind, kannst du deiner Renteninformation entnehmen. Weitere Informationen findest du bei der Deutschen Rentenversicherung.
Warum ist die Berufsunfähigkeitsversicherung beim Hauskauf besonders wichtig?
Ein Immobilienkredit läuft häufig über viele Jahre. Die monatliche Kreditrate gehört dabei zu den größten regelmäßigen Ausgaben einer Familie. Fällt ein Einkommen weg, kann das schnell zum Problem werden.
Stell dir vor, du verdienst monatlich 3.200 Euro netto. Gemeinsam mit deinem Partner hast du ein Haus gekauft. Jeden Monat zahlt Ihr 1.200 Euro für den Immobilienkredit. Dazu kommen die üblichen Ausgaben für Lebensmittel, Versicherungen, Kinder und den Unterhalt des Hauses.
Wenn du plötzlich längere Zeit nicht mehr arbeiten kannst, fehlt ein großer Teil des Haushaltseinkommens. Die Kreditrate und die anderen Rechnungen müssen aber trotzdem bezahlt werden. Eine Berufsunfähigkeitsversicherung kann in dieser Situation helfen. Mit der monatlichen BU-Rente kannst du weiterhin laufende Kosten decken und die Finanzierung deines Zuhauses absichern.
Wichtig: Die Versicherung zahlt nicht direkt deinen Hauskredit ab. Stattdessen bekommst du eine monatliche Rente, die du frei verwenden kannst.
Wie hoch sollte die Berufsunfähigkeitsrente sein?
Damit dich die Versicherung im Ernstfall wirklich unterstützt, sollte die vereinbarte monatliche Rente ausreichend hoch sein. Als Faustregel gelten häufig rund 80 Prozent deines bisherigen Nettoeinkommens. Verdienst du beispielsweise 3.200 Euro netto, wären das rund 2.560 Euro BU-Rente im Monat.
Natürlich kommt es auf deine persönliche Lebenssituation an. Wenn du eine Familie versorgst oder einen Immobilienkredit abzahlst, benötigst du möglicherweise eine höhere Absicherung als jemand mit geringen laufenden Ausgaben.
Überlege deshalb, wie viel Geld du monatlich brauchst, um deinen Lebensunterhalt zu bezahlen. Denke dabei auch an deine Altersvorsorge. Denn wenn du nicht mehr arbeitest, kann auch das Sparen für die Rente schwieriger werden.
Je nach persönlicher Situation können außerdem Steuern sowie Beiträge zur Kranken- und Pflegeversicherung auf deine BU-Rente anfallen. Auch das solltest du bei der Planung berücksichtigen.
So findest du die passende BU-Rente
Addiere deine monatlichen Ausgaben für Wohnen, Lebensmittel, Versicherungen, Familie und Altersvorsorge. Überlege anschließend, welche Einnahmen dir im Ernstfall noch bleiben würden. So kannst du einschätzen, wie viel Geld du zusätzlich benötigst und wie hoch deine BU-Rente sein sollte.
Was kostet eine Berufsunfähigkeitsversicherung?
Wie viel Du für eine Berufsunfähigkeitsversicherung bezahlst, hängt vor allem von Deinem Alter, Deinem Beruf, Deinem Gesundheitszustand und der gewünschten BU-Rente ab. Als grobe Orientierung kannst Du mit 50 bis 150 Euro im Monat rechnen. Je nach Beruf können die Kosten aber auch deutlich höher ausfallen.
Ein Vergleich von Verivox aus dem Jahr 2026 zeigt, wie groß die Unterschiede sind: Ein 31-jähriger Informatiker zahlt durchschnittlich rund 62 Euro monatlich, ein Bürokaufmann etwa 86 Euro und ein Krankenpfleger rund 164 Euro. Ein selbstständiger Handwerker kommt sogar auf etwa 207 Euro. Für alle Beispiele wurde eine monatliche BU-Rente von 2.000 Euro bis zum 67. Lebensjahr angenommen. Die Musterkunden sind gesund und Nichtraucher.
Gut zu wissen: Dein BU-Beitrag kann steigen
Bei einer Berufsunfähigkeitsversicherung gibt es häufig zwei Beiträge: den Bruttobeitrag und den niedrigeren Zahlbeitrag. Letzteren zahlst Du tatsächlich jeden Monat, weil der Versicherer Überschüsse mit Deinem Beitrag verrechnet. Fallen diese geringer aus, kann Dein monatlicher Beitrag steigen – normalerweise bis zum vereinbarten Bruttobeitrag.
Ein Beispiel: Du zahlst zunächst 70 Euro monatlich, der Bruttobeitrag liegt aber bei 100 Euro. Dann könnte Dein Beitrag später auf bis zu 100 Euro steigen.
Auch das Alter spielt eine Rolle. Wer früh abschließt, zahlt häufig weniger als jemand, der sich erst mit 40 oder 50 Jahren versichert. Trotzdem kann sich der Abschluss auch später noch lohnen, besonders wenn Du eine Familie versorgst oder einen Immobilienkredit abzahlst.
Wichtig: Vergleiche verschiedene Angebote und achte nicht nur auf den Preis, sondern auch auf die Leistungen. Denn eine günstige Versicherung bringt wenig, wenn sie Dich im Ernstfall nicht ausreichend absichert.
Welche Vor- und Nachteile hat eine Berufsunfähigkeitsversicherung?
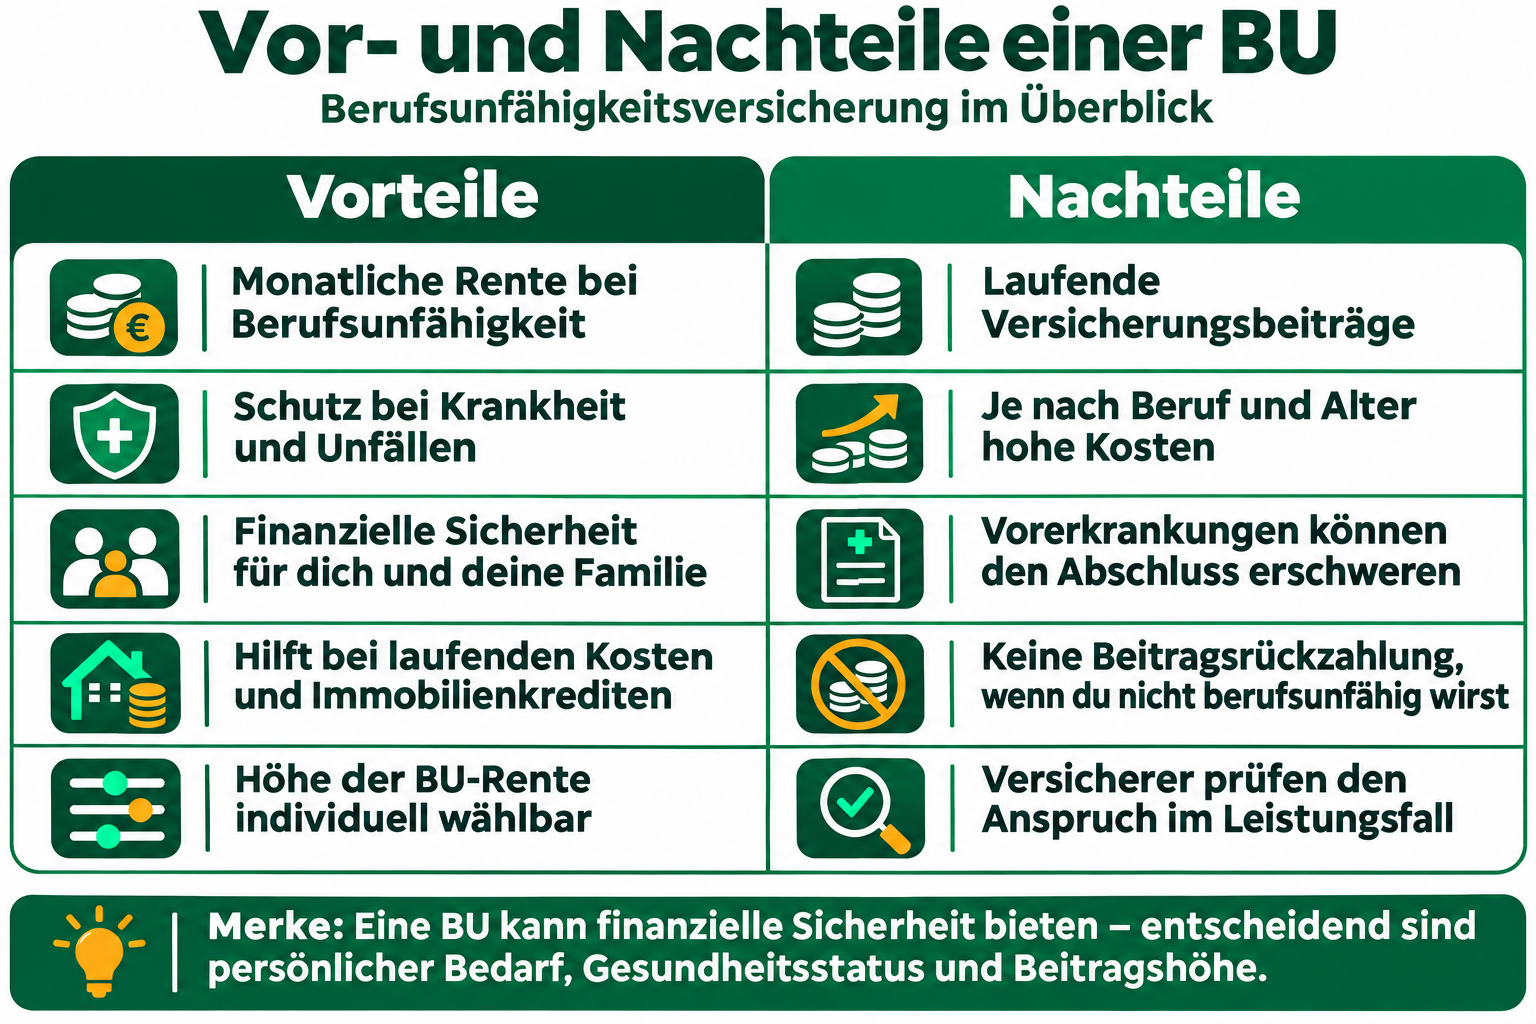
Der größte Vorteil ist die finanzielle Sicherheit. Wenn du deinen Beruf aufgrund gesundheitlicher Probleme nicht mehr ausüben kannst, bekommst du eine monatliche Rente. Damit kannst du deine laufenden Ausgaben bezahlen und deine Familie finanziell entlasten. Eine gute BU sichert dich außerdem nicht nur bei Unfällen ab, sondern auch bei Krankheiten. Dazu gehören beispielsweise psychische Erkrankungen, die ebenfalls zur Berufsunfähigkeit führen können.
Allerdings hat eine Berufsunfähigkeitsversicherung auch Nachteile. Die monatlichen Beiträge können je nach Alter, Beruf und Gesundheitszustand relativ hoch ausfallen. Außerdem wird vor Abschluss geprüft, ob und zu welchen Bedingungen dich der Versicherer aufnimmt.
Ein weiterer Punkt: Wenn du während der gesamten Vertragslaufzeit nicht berufsunfähig wirst, erhältst du deine eingezahlten Beiträge normalerweise nicht zurück. Eine BU ist also keine Geldanlage, sondern eine Absicherung für den Ernstfall.
Worauf solltest du beim Abschluss achten?
Eine Berufsunfähigkeitsversicherung begleitet dich möglicherweise über mehrere Jahrzehnte. Deshalb solltest du dir vor dem Abschluss ausreichend Zeit nehmen und die Vertragsbedingungen genau prüfen:
Warum du bei Gesundheitsfragen ehrlich sein solltest
Vor dem Abschluss stellt dir der Versicherer verschiedene Fragen zu deiner Gesundheit. Dabei geht es beispielsweise um frühere Erkrankungen, ärztliche Behandlungen oder Krankenhausaufenthalte. Diese Fragen solltest du sorgfältig und vollständig beantworten. Denn falsche oder fehlende Angaben können später dazu führen, dass die Versicherung nicht zahlt.
Hast du bereits Vorerkrankungen, bedeutet das aber nicht, dass du keine Berufsunfähigkeitsversicherung abschließen kannst. Manche Versicherer bieten trotzdem einen Vertrag an, verlangen dafür allerdings höhere Beiträge oder schließen bestimmte Erkrankungen vom Versicherungsschutz aus
Tipp: In solchen Fällen kann eine Beratung helfen, passende Angebote zu finden.
Gibt es Alternativen zur Berufsunfähigkeitsversicherung?
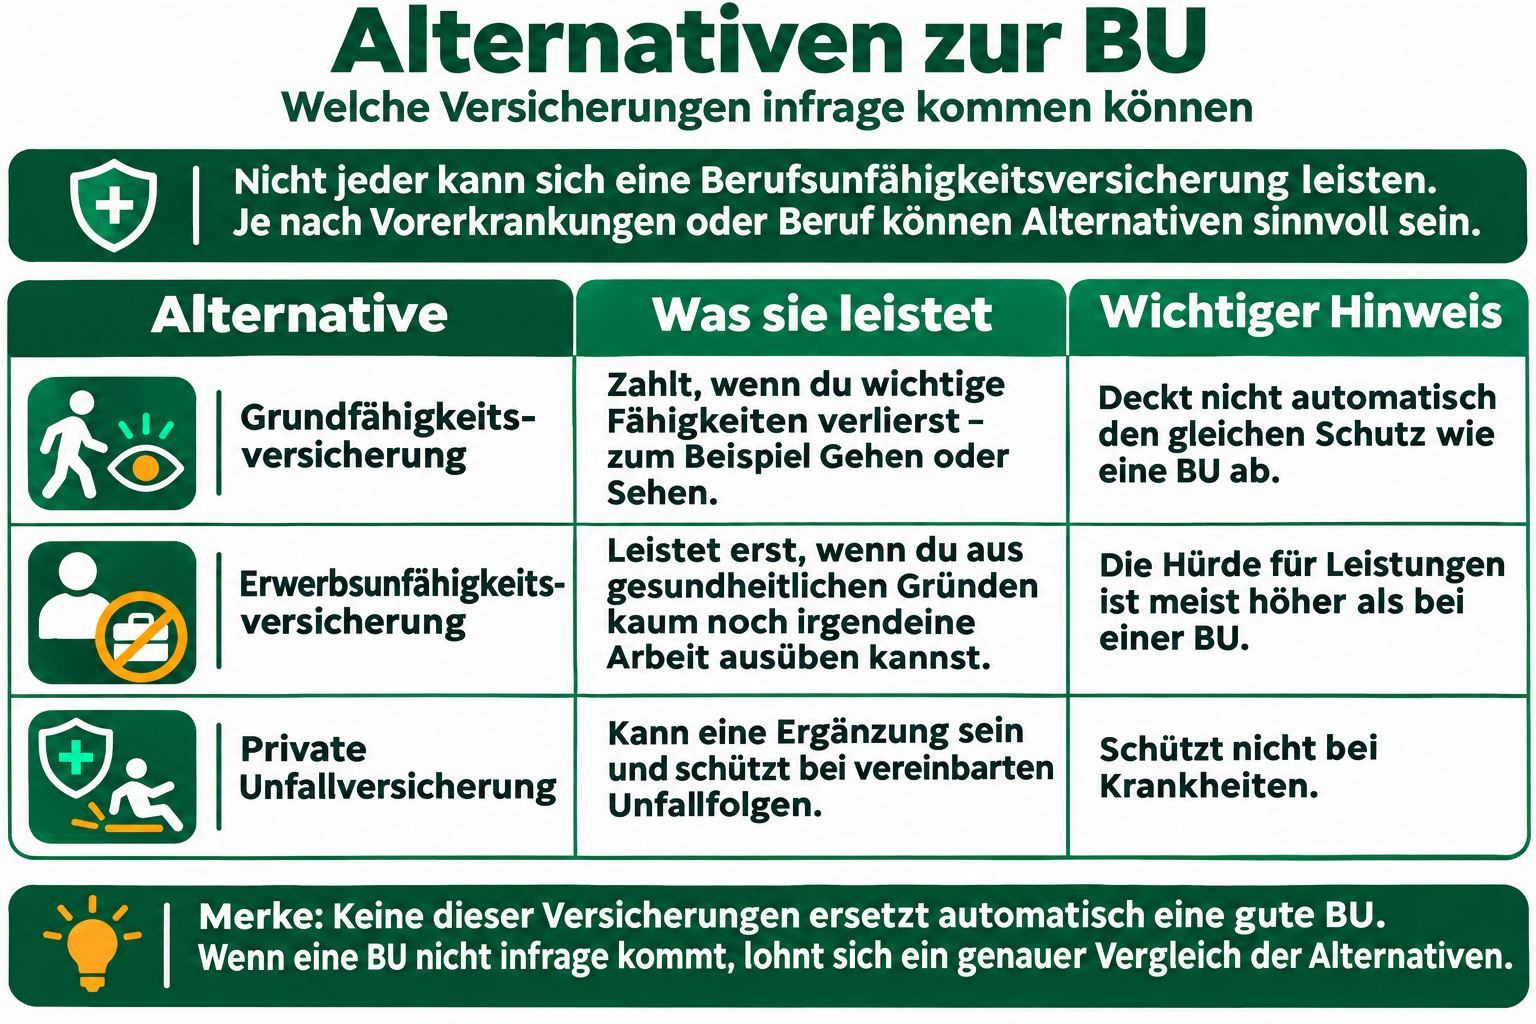
Nicht jeder kann sich eine Berufsunfähigkeitsversicherung leisten. Besonders bei bestimmten Vorerkrankungen oder körperlich anstrengenden Berufen kann der Abschluss schwierig oder teuer sein.
Es gibt allerdings andere Versicherungen, die zumindest einen Teil der Risiken abdecken.
Eine Grundfähigkeitsversicherung zahlt beispielsweise, wenn du bestimmte wichtige Fähigkeiten verlierst, etwa das Gehen oder Sehen. Eine Erwerbsunfähigkeitsversicherung leistet dagegen erst, wenn du aus gesundheitlichen Gründen kaum noch irgendeine Arbeit ausüben kannst.
Auch eine private Unfallversicherung kann eine Ergänzung sein. Sie schützt allerdings nur bei vereinbarten Unfallfolgen und nicht bei Krankheiten.
Keine dieser Versicherungen bietet automatisch den gleichen Schutz wie eine gute BU. Wenn eine Berufsunfähigkeitsversicherung für dich nicht infrage kommt, lohnt es sich deshalb, die Alternativen genau zu vergleichen.
Fazit: Lohnt sich eine Berufsunfähigkeitsversicherung?
Für die meisten Menschen, die auf ihr Einkommen angewiesen sind, ist eine Berufsunfähigkeitsversicherung sinnvoll. Sie hilft dir dabei, finanziell abgesichert zu bleiben, wenn du deinen Beruf wegen einer Krankheit oder eines Unfalls nicht mehr ausüben kannst.
Gerade wenn du eine Familie hast, ein Eigenheim finanzierst oder andere größere finanzielle Verpflichtungen trägst, kann dieser Schutz besonders wichtig sein. Denn auch wenn dein Einkommen plötzlich wegfällt, müssen viele Rechnungen weiterhin bezahlt werden.
Natürlich muss die Versicherung zu deiner persönlichen Situation und deinem Budget passen. Wenn du bereits über ausreichend Vermögen verfügst, um einen langfristigen Einkommensausfall selbst aufzufangen, benötigst du möglicherweise keinen zusätzlichen Schutz.
Für alle anderen lohnt es sich, frühzeitig verschiedene Angebote zu vergleichen und eine passende Absicherung zu finden. Denn mit einer guten Berufsunfähigkeitsversicherung schützt du nicht nur dein Einkommen, sondern auch ein Stück finanzielle Sicherheit für dich und deine Familie.
Häufige Fragen
Ist eine Berufsunfähigkeitsversicherung wirklich notwendig?
Eine Berufsunfähigkeitsversicherung ist freiwillig, aber für viele Berufstätige sinnvoll. Besonders wichtig kann sie sein, wenn Du eine Familie versorgst, einen Immobilienkredit abzahlst oder keine großen finanziellen Rücklagen hast.
Wann zahlt eine Berufsunfähigkeitsversicherung?
In der Regel zahlt sie, wenn Du Deinen bisherigen Beruf wegen einer Krankheit oder eines Unfalls zu mindestens 50 Prozent nicht mehr ausüben kannst und dieser Zustand voraussichtlich mindestens sechs Monate dauert. Entscheidend sind die Bedingungen Deines Vertrags.
Zahlt die Berufsunfähigkeitsversicherung auch bei psychischen Erkrankungen?
Ja. Auch psychische Erkrankungen wie Depressionen können zu einer Berufsunfähigkeit führen. Wichtig ist, dass die Erkrankung Deine berufliche Leistungsfähigkeit ausreichend stark und langfristig einschränkt.
Wie viel kostet eine Berufsunfähigkeitsversicherung im Monat?
Die Kosten hängen unter anderem von Deinem Alter, Deinem Beruf, Deinem Gesundheitszustand und der gewünschten BU-Rente ab. Deshalb können sich die Beiträge deutlich unterscheiden. Ein Vergleich mehrerer Anbieter lohnt sich.
Wie hoch sollte die BU-Rente sein?
Eine häufig genannte Orientierung sind rund 80 Prozent Deines Nettoeinkommens. Wie viel Du tatsächlich brauchst, hängt aber von Deinen monatlichen Ausgaben und Deiner persönlichen Lebenssituation ab.
Ist eine Berufsunfähigkeitsversicherung mit 40 oder 50 Jahren noch sinnvoll?
Ja, auch in diesem Alter kann sich eine BU lohnen. Gerade wenn Du noch viele Jahre arbeiten wirst und finanzielle Verpflichtungen hast, kann eine Absicherung wichtig sein. Allerdings sind die Beiträge häufig höher als bei einem früheren Abschluss.
Brauche ich eine Berufsunfähigkeitsversicherung bei einem Hauskredit?
Eine BU ist gerade bei einem Immobilienkredit oft sinnvoll. Sie kann Dir helfen, Deine Kreditraten und weitere laufende Kosten zu bezahlen, wenn Du Deinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kannst.
Bekomme ich meine Beiträge zurück, wenn ich nicht berufsunfähig werde?
Nein, bei einer eigenständigen Berufsunfähigkeitsversicherung bekommst Du Deine Beiträge normalerweise nicht zurück. Die Versicherung dient dazu, Dich im Ernstfall finanziell zu schützen.
Kann ich meine Berufsunfähigkeitsversicherung später erhöhen?
Ja, viele Verträge bieten diese Möglichkeit. Mit einer sogenannten Nachversicherungsgarantie kannst Du Deine BU-Rente bei bestimmten Ereignissen, beispielsweise einer Hochzeit, der Geburt eines Kindes oder einem Immobilienkauf, innerhalb vereinbarter Grenzen ohne erneute Gesundheitsprüfung erhöhen.
 Urban Uncut
 Urban Uncut
 iStock

 iStock