
Sparen mit Vorfreude statt Verzicht
Vom Führerschein bis zur Weltreise: Wie man sich finanziell vorbereitet, warum Nachsparen manchmal sinnvoll ist und weshalb der richtige Sparplan nicht immer geradeaus führt.
Kurz erklärt:
Der Führerschein, die Hochzeit, das eigene Zuhause oder endlich die große Reise: Manche Wünsche kündigen sich Jahre vorher an, andere stehen plötzlich vor der Tür. Und fast immer stellt sich irgendwann die Frage: Wie bezahlen wir das eigentlich? Finanzexperte Sebastian Klimm erklärt, warum nicht jeder auf der Überholspur sparen muss, weshalb ein Kredit nicht automatisch eine schlechte Entscheidung ist und warum es sich lohnt, den eigenen Sparplan ab und zu zu überdenken.
Der Sommer ist vorbei, doch die Freude über schöne Reisen, tolle Ausflüge und vielleicht die eine oder andere Hochzeit bleibt – und erinnert daran, wofür sich Sparen lohnt. Gerade wenn wir an kalten Herbsttagen durch die Fotos von diesen besonderen Erlebnissen scrollen, wächst schon wieder die Vorfreude auf den nächsten Sommer. Vielleicht ist die nächste große Reise schon geplant, oder die nächste Hochzeit steht an – vielleicht sogar die eigene.
So schön diese Aussichten auch sind, beim Blick auf die Kosten bekommt die Vorfreude manchmal einen kleinen Dämpfer. Denn große Wünsche haben häufig auch einen großen Preis. Das muss allerdings kein Grund sein, sie gleich wieder zu vergessen. Entscheidend ist, wie man sie finanziell angeht. Und dafür gibt es mehr als einen Weg.
Vorsparen oder Nachsparen?
„Wenn man nachspart, zahlt man Zins. Wenn man vorspart, bekommt man Zins.“
So einfach bringt Sebastian Klimm, Finanzexperte der PSD Bank, einen wesentlichen Unterschied auf den Punkt.
Wer frühzeitig Geld zurücklegt, baut sich nach und nach ein finanzielles Polster auf und kann je nach Sparform zusätzlich Zinsen erhalten. Wer sich einen Wunsch sofort erfüllt und dafür einen Kredit aufnimmt, bezahlt ihn erst im Nachhinein – einschließlich der Kreditkosten.
Aber ist Nachsparen deshalb die schlechtere Wahl? Nicht unbedingt. Klimm hält wenig davon, Kredite grundsätzlich schlechtzureden. Schließlich lässt sich nicht alles im Leben Jahre im Voraus planen. Vielleicht steht schon im nächsten Jahr eine Hochzeit an. Vielleicht macht das Auto früher schlapp als gedacht. Dann kann ein Kredit durchaus der passende Weg sein. Allerdings sollte man sich vorher genau ansehen, was die monatlichen Raten für das eigene Budget bedeuten. Gerade kleine Ratenzahlungen, etwa für Smartphone oder Fernseher, wirken einzeln oft harmlos. Zusammen können sie das Konto ganz schön belasten.
Entscheidend ist deshalb nicht nur, ob wir uns einen Wunsch heute erfüllen können. Sondern auch, wie viel finanzieller Spielraum uns danach noch bleibt.
Vorfreude braucht keine Überholspur
Wer sich fürs Vorsparen entscheidet, steht gleich vor der nächsten Frage: Wie lege ich das Geld am besten zurück?
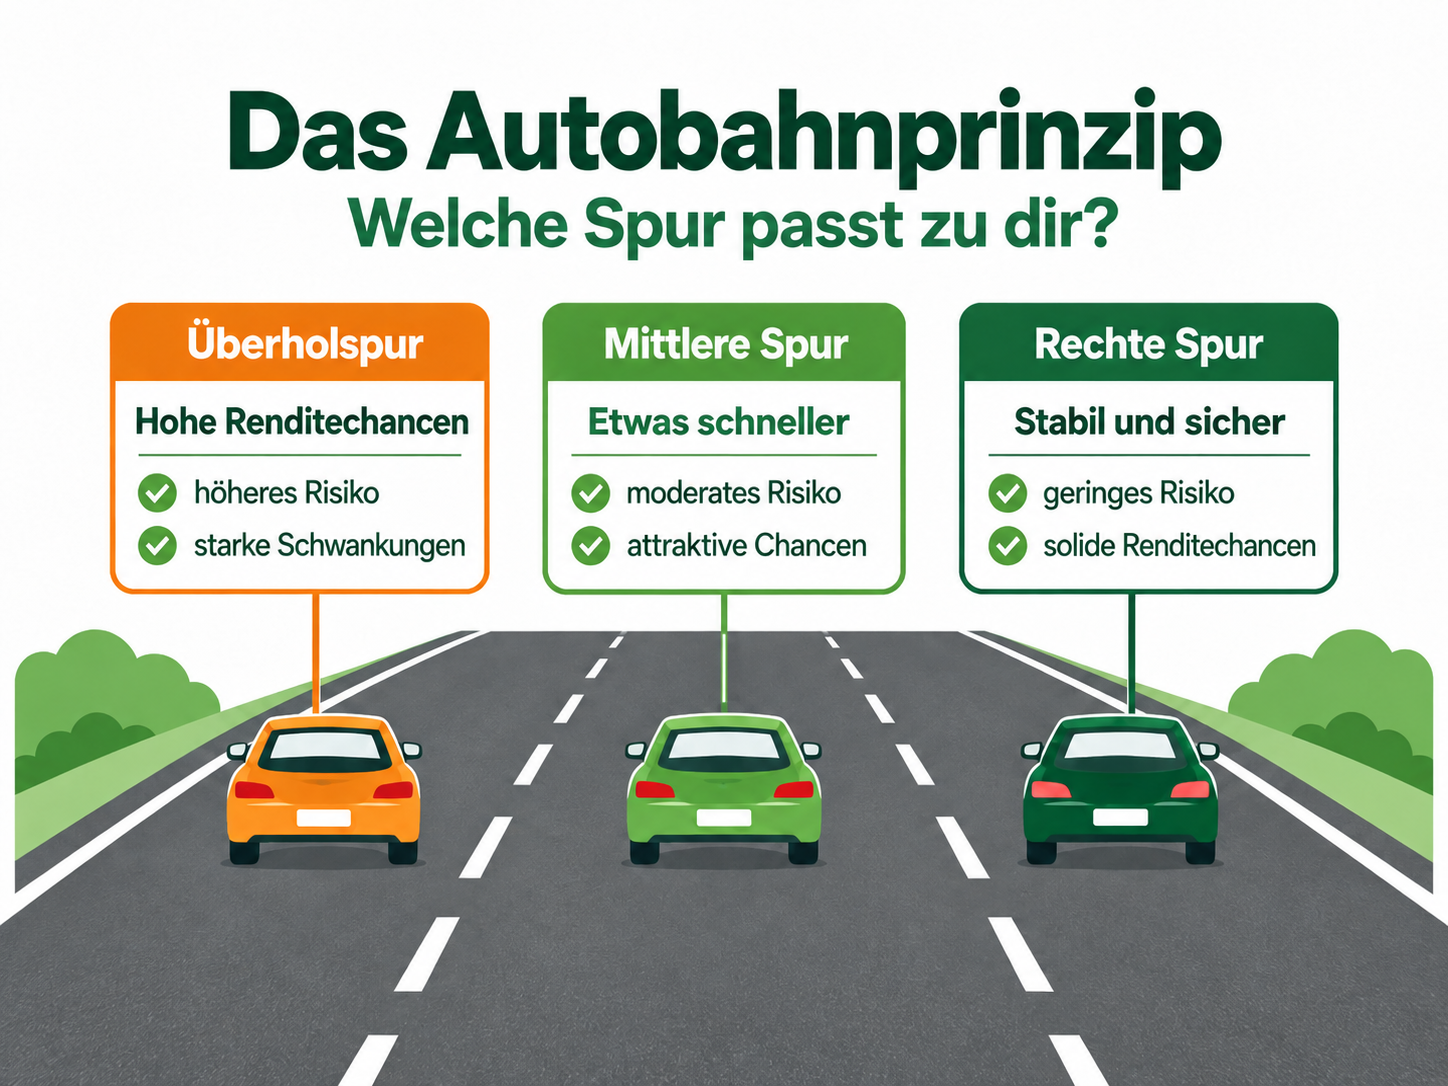
Sebastian Klimm benutzt dafür gerne ein Bild aus dem Straßenverkehr: das Autobahnprinzip. Auf der rechten Spur fährt, wer beständig und mit möglichst wenig Risiko ans Ziel kommen möchte. In der Mitte geht es etwas zügiger voran, dafür muss man gewisse Schwankungen in Kauf nehmen. Und auf der Überholspur winken größere Renditechancen – allerdings steigt mit dem Tempo auch das Risiko.
Anders als im Straßenverkehr kommt man beim Geldanlegen mit mehr Risiko allerdings nicht automatisch schneller ans Ziel. Es kann auch Rückschläge geben. Welche Spur passt, hängt deshalb vor allem davon ab, wie viel Zeit man mitbringt, wann man sein Geld benötigt und wie gut man mit möglichen Verlusten umgehen kann.
Vielleicht ist die große Fernreise mit der Familie erst in zwei Jahren geplant, wenn die Kinder alt genug dafür sind. Die Reisekasse ist schon gut gefüllt, gebraucht wird das Geld aber vorerst nicht. Dann könnte es sich lohnen, einen Großteil der Urlaubskasse für ein Jahr fest anzulegen, beispielsweise beim PSD TerminGeld360. Die Zinsen könnten je nach Anlagebetrag und Reiseziel schon für eine zusätzliche Hotelübernachtung oder einen schönen Familienausflug reichen. Wichtig ist nur, dass das Geld während der Laufzeit nicht benötigt wird und rechtzeitig zur Reise wieder verfügbar ist.
Wer langfristiger spart, etwa für die Altersvorsorge, kann wiederum Wertpapiere in Betracht ziehen. Sie bieten andere Ertragschancen, bringen aber auch Kursschwankungen und Verlustrisiken mit sich.
Im Laufe des Lebens auf unterschiedlichen Spuren zu fahren, ist dabei wie im echten Leben ganz normal.
Sparen: Auch zehn Euro sind ein Anfang
Bei so vielen Wünschen und Verpflichtungen kann schnell der Eindruck entstehen, dass sich Sparen erst mit einem ordentlichen Gehalt lohnt. Schließlich müssen die laufenden Kosten gedeckt sein, bevor überhaupt etwas übrig bleibt. Und wenn es dann um größere Ziele wie das Eigenheim oder die Altersvorsorge geht, wirken die benötigten Summen oft geradezu unerreichbar.
Doch deshalb gar nicht erst anzufangen, hält Sebastian Klimm für den falschen Weg. „Wir müssen in kleinen Schritten denken, um das große Ganze am Ende zu sehen“, sagt der Finanzexperte.
Und das bedeutet für ihn auch, dass 10, 15 oder 20 Euro im Monat durchaus ein Anfang sein können. Wer beispielsweise monatlich 20 Euro zurücklegt, hat nach fünf Jahren immerhin 1.200 Euro angespart – mögliche Zinsen noch nicht eingerechnet. Kein Vermögen, aber vielleicht schon ein ordentlicher Zuschuss zum Führerschein.
Und es muss ja nicht bei den 20 Euro bleiben. Mit der nächsten Gehaltserhöhung werden daraus vielleicht 50. Kommt Nachwuchs, lässt sich die Rate wieder reduzieren. Später ist womöglich erneut mehr drin.
Ein guter Sparplan ist deshalb kein starres Korsett. Er darf mit dem eigenen Leben wachsen – und sich auch mal wieder verkleinern. Wichtig ist, überhaupt anzufangen und regelmäßig zu überprüfen, was gerade möglich ist
Produkt-Empfehlung
Mit unserem PSD TerminGeld legst du dein Kapital risikofrei an. Wähle zwischen 180 oder 360 Tagen Laufzeit und profitiere von garantierten Zinsen ohne Kursschwankungen.
Drei Fragen für deinen nächsten Sparplan
- Was steht in den nächsten ein, fünf oder zehn Jahren möglicherweise an? Ein Auto, eine größere Reise, Unterstützung für die Kinder oder etwas ganz anderes?
- Wie viel Geld brauche ich dafür ungefähr – und was kann ich monatlich zurücklegen? Lieber mit einem realistischen Betrag beginnen als mit einem Vorsatz, der schon nach zwei Monaten scheitert.
- Wann habe ich zuletzt geprüft, ob meine Sparraten noch zu meinem Leben passen? Vielleicht ist inzwischen mehr möglich. Vielleicht braucht das Geld gerade aber auch eine andere Aufgabe.
Ab und zu die Spur überprüfen
Regelmäßiges Einchecken hält Sebastian Klimm für besonders wichtig. Denn ein Sparplan, der beim Berufseinstieg gut gepasst hat, kann nach einer Familiengründung plötzlich zu ambitioniert sein. Und wer einige Jahre später wieder mehr finanziellen Spielraum hat, übersieht das womöglich, weil die bisherigen Sparraten einfach weiterlaufen.
Seine Aufgabe sieht er deshalb auch darin, Fragen zu stellen, auf die man selbst vielleicht noch gar nicht gekommen ist. Stehen größere Ausgaben an? Wie ist die Familie abgesichert? Reicht die Vorsorge für später? Und was passiert eigentlich mit dem Ersparten, wenn es einmal an die nächste Generation weitergegeben werden soll?
Solche Fragen verändern sich mit den Lebensphasen. Und nicht jede muss sofort beantwortet werden. Doch manchmal hilft schon ein Gespräch, um die eigenen Prioritäten neu zu sortieren.
Klimm empfiehlt, ungefähr einmal im Jahr mit der Bank über die eigene Finanzplanung zu sprechen. Das muss kein aufwendiger Termin sein. Ein kurzes Telefonat kann manchmal schon ausreichen. Wer häufiger oder seltener Rat braucht, kann das selbstverständlich auch anders handhaben.
Und wer gerade einen größeren Wunsch vor Augen hat, aber noch nicht weiß, welcher finanzielle Weg dorthin passt, kann sich dabei von den Beraterinnen und Beratern der PSD Bank unterstützen lassen.
Denn die Wünsche verändern sich. Der Sparplan darf das auch.
Häufige Fragen
Wie spare ich am besten für größere Wünsche wie Urlaub, Hochzeit oder Führerschein?
Legen Sie zunächst fest, wie viel Geld Sie benötigen und wann Sie sich Ihren Wunsch erfüllen möchten. Ziehen Sie bereits dafür angespartes Geld vom Zielbetrag ab und teilen Sie die verbleibende Summe durch die Monate bis zum Ziel. Fehlen beispielsweise 2.400 Euro für eine Reise in zwei Jahren, ergibt sich eine monatliche Sparrate von 100 Euro – ohne Zinsen gerechnet.
Wie viel Geld sollte ich monatlich sparen?
Die passende Sparrate hängt von Ihrem Einkommen, Ihren Ausgaben und Ihrem Sparziel ab. Prüfen Sie, welchen Betrag Sie regelmäßig zurücklegen können, ohne laufende Kosten oder notwendige Rücklagen zu vernachlässigen. Beginnen Sie mit einer realistischen Summe und passen Sie diese an, wenn sich Ihre finanzielle Situation verändert.
Lohnt sich Sparen schon mit 10 oder 20 Euro im Monat?
Ja, auch kleine regelmäßige Sparbeträge summieren sich mit der Zeit. Wer monatlich 20 Euro zurücklegt, hat nach fünf Jahren 1.200 Euro angespart – mögliche Zinsen noch nicht eingerechnet. Das kann beispielsweise ein Zuschuss zum Führerschein sein. Wenn später mehr finanzieller Spielraum entsteht, lässt sich der monatliche Sparbetrag erhöhen.
Was ist der Unterschied zwischen Vorsparen und Nachsparen?
Beim Vorsparen legen Sie Geld zurück, bevor Sie sich einen Wunsch erfüllen. Beim Nachsparen finanzieren Sie die Ausgabe zunächst über einen Kredit und zahlen diesen anschließend in Raten zurück. Erspartes kann je nach Anlageform Zinsen oder andere Erträge bringen. Bei einem Kredit fallen in der Regel Zinsen an, die die Finanzierung verteuern.
Wann kann ein Kredit statt Sparen sinnvoll sein?
Ein Kredit kann infrage kommen, wenn eine notwendige Ausgabe kurzfristig ansteht und die vorhandenen Rücklagen nicht ausreichen. Entscheidend ist, ob die monatlichen Raten während der gesamten Laufzeit ins Budget passen. Prüfen Sie den effektiven Jahreszins, die Gesamtkosten und bereits bestehende Zahlungsverpflichtungen. Lässt sich der Wunsch aufschieben, können Sie durch vorheriges Sparen Kreditkosten vermeiden.
Wie lege ich Geld an, das ich in ein bis zwei Jahren brauche?
Für kurzfristige Sparziele kommen Tagesgeld oder Festgeld mit passender Laufzeit infrage. Tagesgeld bleibt verfügbar, allerdings kann sich der Zinssatz ändern. Festgeld eignet sich für bereits angesparte Beträge, die Sie während der vereinbarten Laufzeit nicht benötigen. Achten Sie darauf, dass das Geld rechtzeitig für Ihre geplante Ausgabe verfügbar ist.
Wie oft sollte ich meinen Sparplan überprüfen?
Sebastian Klimm von der PSD Bank empfiehlt, die eigene Finanzplanung ungefähr einmal im Jahr zu überprüfen. Auch eine Gehaltserhöhung, eine Familiengründung oder größere neue Ausgaben sind gute Anlässe dafür. Prüfen Sie dann, ob Sparziel, monatlicher Betrag und Anlageform noch zu Ihrem Leben passen.
 iStock
 Urban Uncut

 iStock
 iStock