
Inflation: Warum Geld seinen Wert verändern kann
10.000 Euro bleiben nicht 10.000 Euro: Inflation verändert den Wert von Geld. Warum die richtige Anlage mehr braucht als nur attraktive Zinsen.
📌 Kurz erklärt:
Inflation macht sich nicht nur an der Supermarktkasse bemerkbar. Sie betrifft auch Erspartes: Steigen die Preise, sinkt die Kaufkraft des Geldes. Doch deshalb muss nicht jeder Euro möglichst schnell angelegt werden. Entscheidend ist zuerst, welche Aufgabe das Geld im eigenen Leben hat. Muss es jederzeit verfügbar sein? Wird es in einigen Jahren gebraucht? Oder kann es langfristig liegen? Christoph Will erklärt, warum dieselben 10.000 Euro für zwei Menschen etwas völlig anderes sein können.
Inflation zeigt sich oft ganz alltäglich: Unser Geld verliert an Wert – zum Beispiel beim Preis einer Kugel Eis. Auch diesen Sommer war die Diskussion darüber in den Eisdielen wieder so verlässlich da wie Vanille und Schoko. Früher kostete eine Kugel 80 Cent, später einen Euro, heute vielerorts das Doppelte. Wobei sich bei der Frage, was „früher“ eigentlich bedeutet, die Generationen an der Eistheke vermutlich nicht ganz einig werden.
Dasselbe Spiel kennen wir aus dem Supermarkt, vom Kaffee beim Bäcker oder von der Rechnung im Restaurant. Man muss keine Inflationsstatistik lesen, um zu merken: Für denselben Betrag bekommen wir heute oft weniger als noch vor einigen Jahren. Aber drehen wir den Gedanken einmal um.
Was ist eigentlich mit dem Geld passiert, das in all diesen Jahren einfach auf unserem Konto lag?
Kaufkraftverlust durch Inflation: Einmal zurück ins Jahr 2016
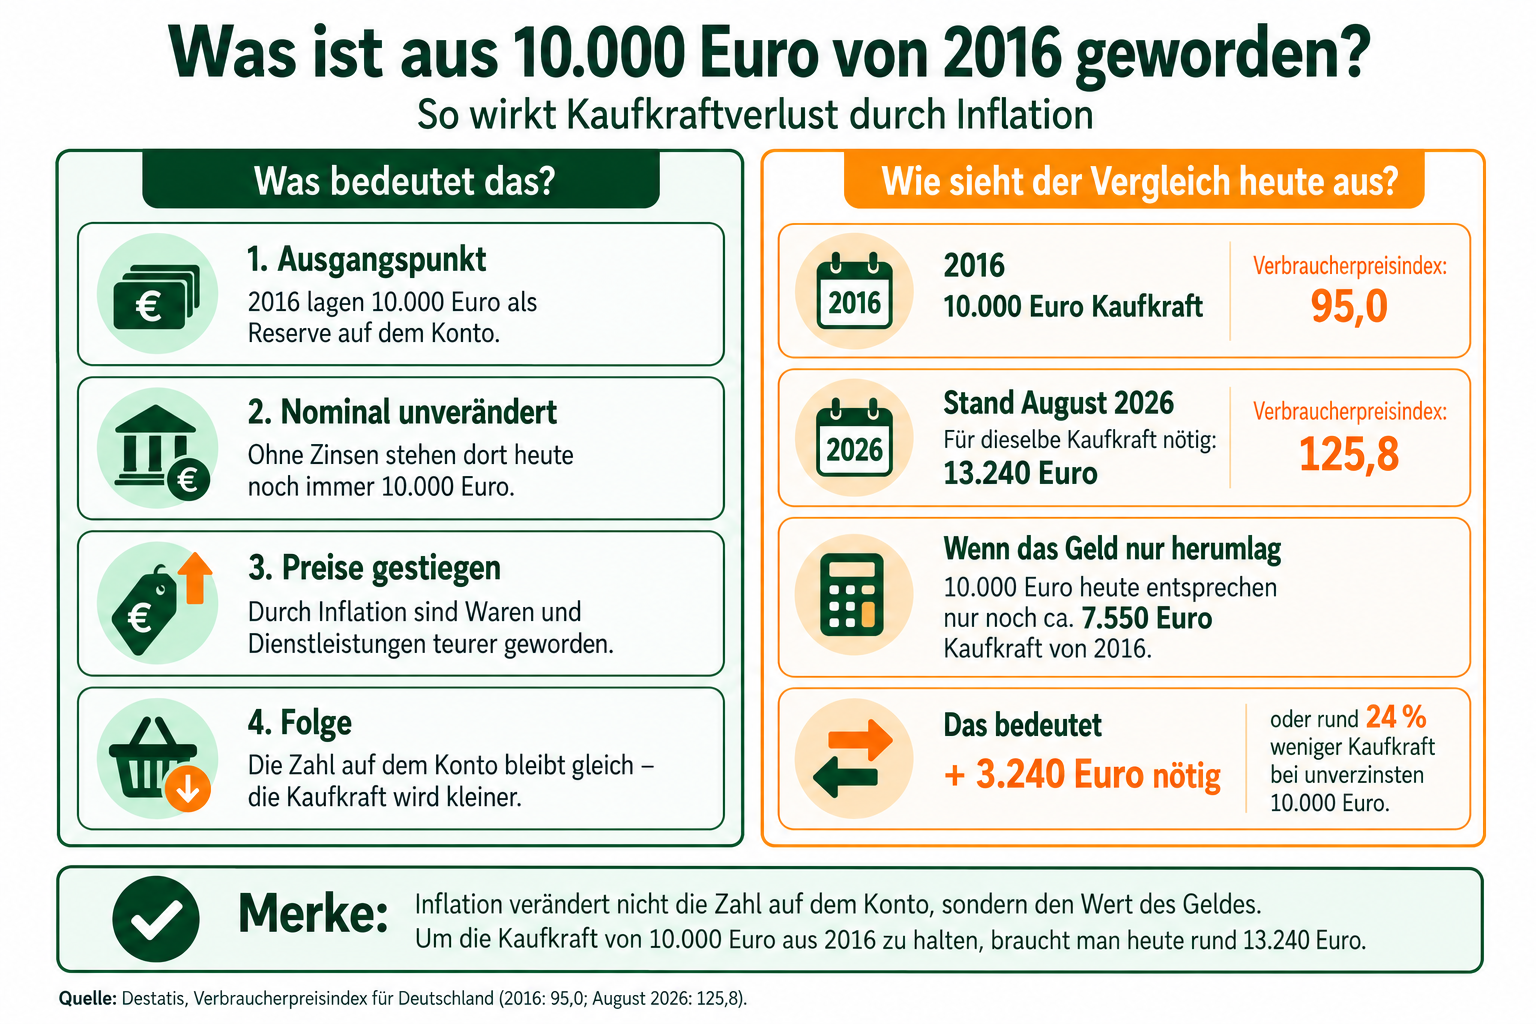
Stellen wir uns vor, dort lagen vor zehn Jahren 10.000 Euro. Einfach als Reserve als gutes Gefühl für alle Fälle. Wenn das Geld unverzinst, zum Beispiel auf einem Girokonto – liegen geblieben ist und wir nichts davon ausgegeben haben, stehen dort heute – Überraschung – noch immer 10.000 Euro.
Nur können diese 10.000 Euro heute nicht mehr dasselbe wie damals.
Genau das beschreibt der Kaufkraftverlust durch Inflation. Nicht die Zahl auf dem Konto wird kleiner. Die Preise um sie herum werden größer. Das fällt bei der Eiskugel sofort auf. Beim Ersparten ist es weniger sichtbar.
Das erklärt auch, warum Inflation gerade Menschen beschäftigt, die eigentlich etwas sehr Vernünftiges getan haben: Sie haben gespart.
Christoph Will kennt diese Sorge aus der Praxis. Gerade Menschen, die sich über viele Jahre ein finanzielles Polster aufgebaut haben, beschäftigt die Frage, ob dieses Polster auf Dauer noch reicht. „Unsere Kunden nehmen das Thema sehr ernst“, sagt er.
Das Problem ist dabei häufig gar nicht, dass die Inflation nicht wahrgenommen wird. Sondern die Frage, was daraus folgen soll. Geld anlegen? Abwarten? Mehr Risiko eingehen? Oder lieber alles so lassen, wie es ist?
Das Kaninchen vor der Schlange
Strategie: erst einmal gar nichts machen. Inflation macht Sorgen, Aktienkurse schwanken, Zinsen verändern sich und die Nachrichtenlage trägt auch nicht unbedingt zur Entspannung bei. Also bleibt das Geld lieber dort, wo es ist.
Christoph Will hat dafür ein ziemlich treffendes Bild: „Das Kaninchen vor der Schlange.“ Aus Unsicherheit nichts zu tun, hält er für einen der größten Fehler beim Thema Geldanlage. Denn während wir abwarten, wartet die Inflation nicht mit. Heißt das also: Die 10.000 Euro müssen möglichst schnell vom Konto verschwinden? Nein. Denn vorher kommt eine viel wichtigere Frage.
Was müssen meine 10.000 Euro für mich können?
Nehmen wir zwei Menschen. Beide haben 10.000 Euro. Die eine ist 34. Ihr Notgroschen steht, eine größere Anschaffung ist gerade nicht geplant. Die 10.000 Euro könnte sie theoretisch einige Jahre liegen lassen. Der andere ist 67. Sein Auto hat schon einige Jahre hinter sich, am Haus könnte demnächst etwas anstehen. Einen Teil seiner 10.000 Euro möchte er deshalb schnell zur Verfügung haben.
Genauso gut könnte es allerdings umgekehrt sein. Vielleicht plant die 34-Jährige gerade eine neue Küche. Vielleicht hat der 67-Jährige längst ausreichend Rücklagen für unerwartete Ausgaben und braucht diese 10.000 Euro auf viele Jahre nicht.
Nicht das Alter entscheidet. Die Aufgabe des Geldes entscheidet.
Und damit wird aus der vermeintlich einfachen Frage „Wo bekomme ich gerade die meisten Zinsen?“ eine andere:
Was soll mein Geld eigentlich für mich tun?
„Ich muss jederzeit drankommen.“
Eine kaputte Waschmaschine kündigt sich selten drei Monate vorher an. Auch Auto, Heizung oder die unerwartete Rechnung interessieren sich wenig für Laufzeiten.
Wer einen Teil seines Geldes als Reserve braucht, für den sind deshalb Sicherheit und Verfügbarkeit wichtig. Ein Tagesgeldkonto kann für diesen Teil beispielsweise eine Möglichkeit sein: Das Geld bleibt verfügbar und wird gleichzeitig verzinst.
Christoph Will beschreibt den Gedanken so: „Das ist ein kleiner erster Schritt, der viel Wirkung hat. Man hat etwas für sein Geld getan und vor allen Dingen die Sicherheit, dass man rankommt, wenn man es braucht.“
Das bedeutet allerdings nicht, dass deshalb automatisch das gesamte Ersparte jederzeit verfügbar sein muss.
💡Produkt-Empfehlung
Geld flexibel und verzinst anlegen? Mit den Tagesgeldern der PSD Bank München haben wir je nach Lebenslage die passende Anlage für dich.

„Ich brauche das Geld – aber nicht jetzt.“
Die neue Heizung soll vielleicht in drei Jahren kommen. Das nächste Auto irgendwann danach. Wer schon ungefähr weiß, wann ein Betrag gebraucht wird, kann anders planen.
Dann können beispielsweise Anlagen mit einer vereinbarten Laufzeit interessant werden. Wichtig ist dabei nicht nur der Zinssatz. Entscheidend ist auch, wie lange das Geld gebunden ist und unter welchen Bedingungen man vorher darauf zugreifen kann.
Die Frage lautet also nicht nur: Was bekomme ich dafür? Sondern auch: Wann brauche ich es wieder?
„Das Geld darf bleiben.“
Und dann gibt es Geld, für das heute noch kein konkreter Einsatz geplant ist. Wer einen längeren Zeithorizont hat und zwischenzeitliche Wertschwankungen aushalten kann, kann auch Anlageformen am Kapitalmarkt in Betracht ziehen. Damit verändern sich die Chancen – aber ebenso das Risiko.
Christoph Will macht deshalb nicht allein am Geburtsdatum fest, welche Form der Geldanlage zu jemandem passt. Entscheidend sind unter anderem vorhandene Rücklagen, persönliche Pläne, der Zeithorizont und die Bereitschaft, mit Schwankungen umzugehen.
Vielleicht müssen unsere 10.000 Euro deshalb auch gar nicht alle denselben Job machen.
Ein Teil kann das Sicherheitsnetz für Überraschungen sein. Ein anderer wird in einigen Jahren gebraucht. Und ein weiterer darf langfristiger gedacht werden.
Drei Dinge, die nicht unbedingt helfen
Inflation kann dazu führen, dass wir uns stärker mit unserem Geld beschäftigen. Sie kann aber auch dazu verleiten, aus Sorge entweder gar nicht zu handeln – oder besonders schnell handeln zu wollen. Christoph Will kennt beides aus der Praxis. Bei drei Reaktionen rät er deshalb dazu, noch einmal genauer hinzuschauen.
- „Ich mache lieber gar nichts.“
Das erwähnte Kaninchen vor der Schlange. Wer aus Unsicherheit jede Entscheidung vertagt, sollte zumindest wissen: Auch Geld einfach liegen zu lassen, ist eine Entscheidung. - „Da gibt es aber noch 0,1 Prozent mehr.“
Vergleichen lohnt sich. Der höchste Zinssatz allein sagt allerdings wenig darüber aus, ob eine Anlage wirklich passt. Sicherheit, Laufzeit, Verfügbarkeit, Bedingungen und der Anbieter gehören genauso in den Vergleich. - „Dann wechsle ich eben wieder.“
Christoph Will nennt es „permanentes Zinshopping“: immer auf der Suche nach dem nächsten Angebot und der nächsten Nachkommastelle. Wer Freude daran hat, kann Konditionen natürlich regelmäßig vergleichen. Nur sollte die zweite Stelle hinter dem Komma nicht zum einzigen Entscheidungskriterium werden. Irgendwann darf eine vernünftig gewählte Anlage auch einfach ihren Job machen.
Geldwertverlust vermeiden: Den 10.000 Euro einen Auftrag geben
Und damit sind wir wieder bei unseren 10.000 Euro. Vielleicht ist der erste Schritt gar nicht, sofort nach einem Produkt zu suchen. Sondern dem Geld einen Auftrag zu geben.
- Welcher Teil ist mein Sicherheitsnetz?
- Was brauche ich in absehbarer Zeit?
- Und welches Geld darf länger liegen?
Erst wenn diese Fragen beantwortet sind, lässt sich sinnvoll entscheiden, wo welcher Teil aufgehoben sein sollte. Auch unser Experte findet, dass man sich nach einer gut überlegten Entscheidung nicht von jeder neuen Schlagzeile wieder nervös machen lassen sollte: „Wenn man es gut aufgesetzt hat, dann vielleicht auch einfach mal eine Zeit lang laufen lassen und sich nicht jedes Mal verrückt machen.“
Die Inflation können wir nicht verhindern. Aber wir können entscheiden, wie wir mit unserem Geld auf sie reagieren.
Und wer gerade vor seinen eigenen 10.000, 20.000 oder vielleicht auch 5.000 Euro sitzt und nicht weiß, welchen Job sie übernehmen sollen, muss diese Frage nicht allein beantworten. Die Berater der PSD Bank München können dabei helfen, die eigene Situation zu sortieren.
Christoph Will bringt es ziemlich unkompliziert auf den Punkt: „Fragen kostet nichts.“ Geld einfach liegen zu lassen aber schon.
Häufige Fragen
Warum verliert Geld durch Inflation an Wert?
Durch Inflation steigen die Preise für Waren und Dienstleistungen. Dadurch kann man sich für denselben Geldbetrag mit der Zeit weniger kaufen. Die Summe auf dem Konto bleibt zwar gleich, ihre Kaufkraft sinkt jedoch.
Was bedeutet Kaufkraftverlust bei Geld?
Kaufkraftverlust bedeutet, dass ein bestimmter Geldbetrag weniger wert ist als zuvor. Steigen beispielsweise die Preise, können 10.000 Euro heute weniger Waren und Dienstleistungen bezahlen als dieselben 10.000 Euro einige Jahre zuvor.
Bleiben 10.000 Euro bei Inflation 10.000 Euro?
Nominell ja. Liegen 10.000 Euro auf einem unverzinsten Konto, bleibt der Kontostand grundsätzlich bei 10.000 Euro. Durch Inflation kann jedoch die Kaufkraft dieses Betrags sinken.
Wie kann man Geld vor Inflation schützen?
Eine pauschale Lösung gibt es nicht. Entscheidend ist, wann das Geld gebraucht wird, wie verfügbar es sein muss und welches Risiko man eingehen möchte. Je nach Situation können beispielsweise verzinste Konten oder längerfristige Anlageformen infrage kommen.
Sollte man wegen Inflation das gesamte Ersparte anlegen?
Nicht unbedingt. Geld für unerwartete Ausgaben sollte in der Regel schnell verfügbar sein. Andere Beträge können möglicherweise mittel- oder langfristig angelegt werden. Deshalb kann es sinnvoll sein, Erspartes nach unterschiedlichen Aufgaben aufzuteilen.
Welche Rolle spielt Tagesgeld bei Inflation?
Tagesgeld kann sich für Geld eignen, das kurzfristig verfügbar bleiben soll. Es wird in der Regel verzinst und kann gleichzeitig flexibel abgerufen werden. Ob die Verzinsung die Inflation vollständig ausgleicht, hängt vom jeweiligen Zinssatz und der Inflationsrate ab.
Wie viel Geld sollte jederzeit verfügbar sein?
Das hängt von der persönlichen Lebenssituation und den regelmäßigen Ausgaben ab. Eine finanzielle Reserve kann beispielsweise für unerwartete Kosten wie Reparaturen, eine defekte Waschmaschine oder andere kurzfristige Ausgaben gedacht sein.
Was ist bei einer Geldanlage wichtiger als der höchste Zinssatz?
Neben dem Zinssatz sind unter anderem Sicherheit, Verfügbarkeit, Laufzeit, Anlagebedingungen und der persönliche Zeithorizont wichtig. Eine Anlage sollte deshalb nicht allein nach der höchsten Verzinsung ausgewählt werden.
Was sollte man vor der Geldanlage klären?
Zunächst sollte klar sein, welche Aufgabe das Geld erfüllen soll. Wichtige Fragen sind: Welcher Betrag dient als Sicherheitsreserve? Welches Geld wird in den nächsten Jahren benötigt? Und welcher Teil kann langfristig angelegt bleiben?
Warum kann dieselbe Geldanlage nicht für jeden passen?
Menschen haben unterschiedliche finanzielle Ziele, Rücklagen, Zeiträume und Risikobereitschaften. Deshalb können dieselben 10.000 Euro für zwei Personen eine völlig unterschiedliche Aufgabe haben. Entscheidend ist nicht allein die Höhe des Betrags, sondern die persönliche Situation.
 iStock
 Urban Uncut
 Urban Uncut

 iStock